
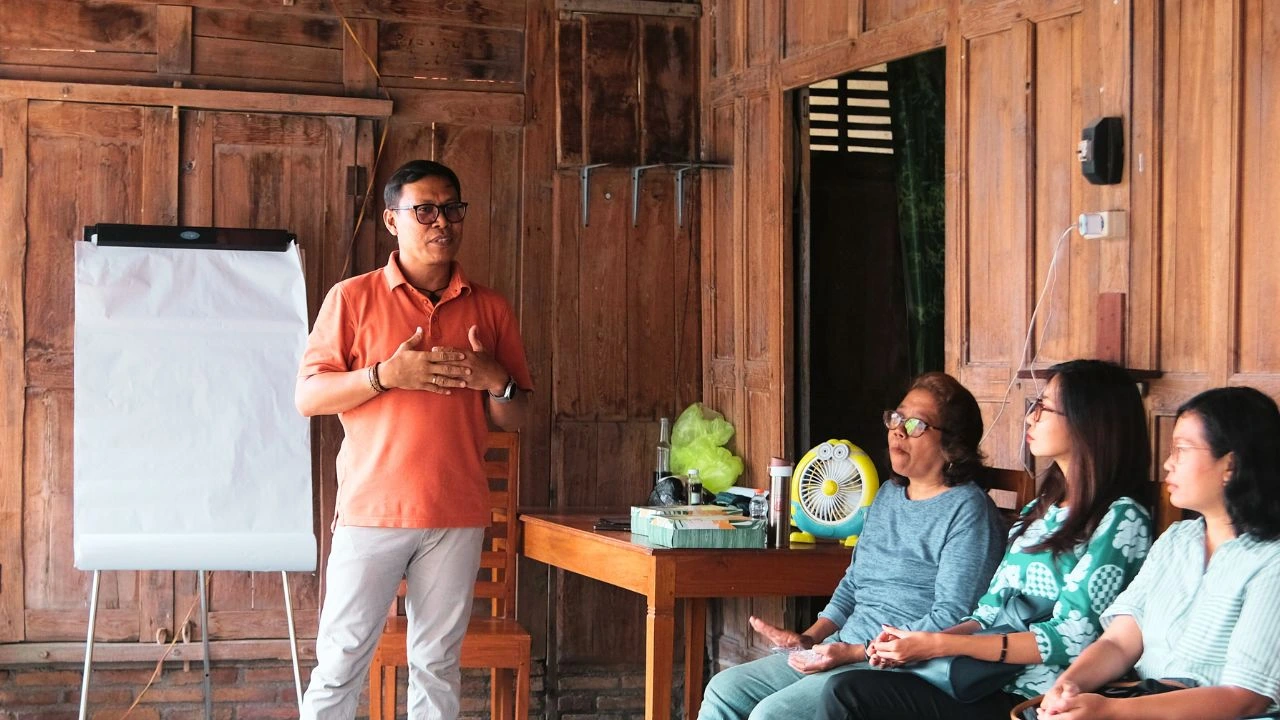
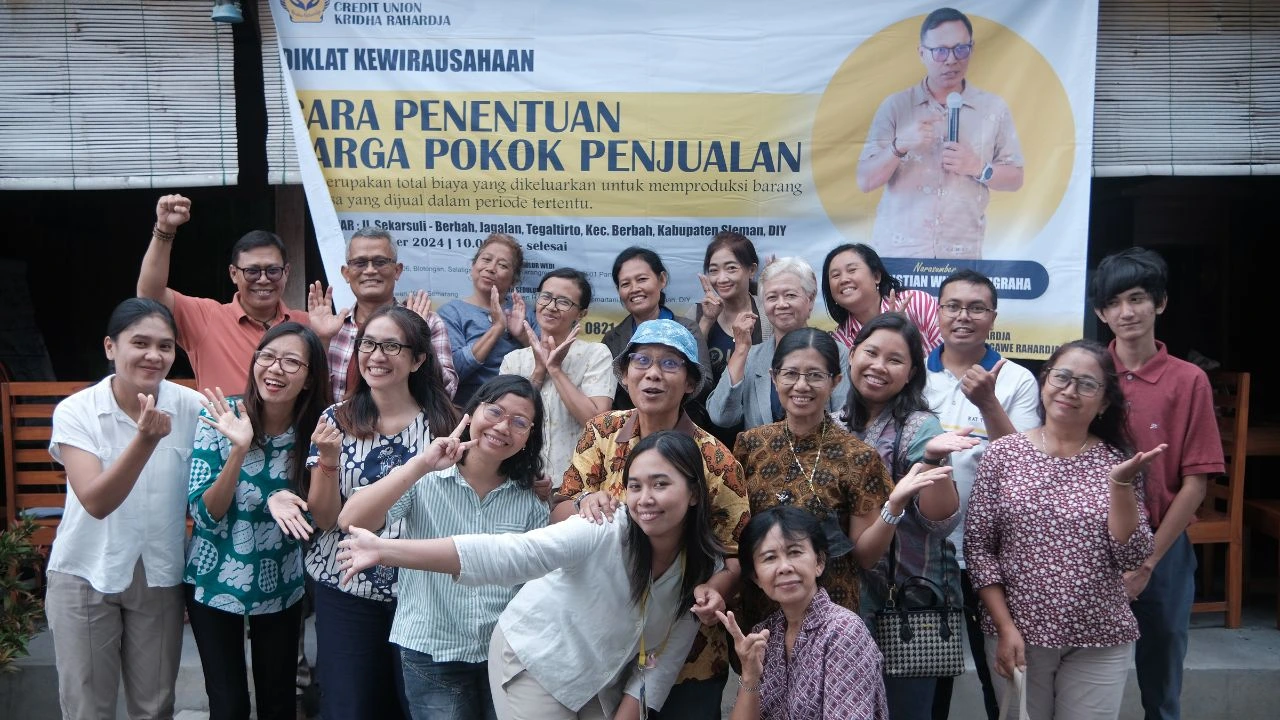
Sleman. Credit Union (CU) Kridha Rahardja Yogyakarta mengadakan pelatihan Harga Pokok Produksi (HPP) dan Manajemen Keuangan pada Jumat, 15 November 2024 di Omah Semar, Tegal Tirto, Berbah, Sleman, D.I. Yogyakarta.
Dari kurang lebih 20 peserta, kebanyakan adalah anggota CU Kridha Rahardja yang mayoritas bekerja sebagai wiraswasta.
Christian W. Nugraha (Nugie) sebagai narasumber merupakan seorang konsultan bisnis yang baru saja bergabung dengan CU Krida Rahardja setahun belakangan. Ia menjabat sebagai mentor CU Krida Rahardja yang bertugas untuk memberikan pelatihan dan pendampingan bagi para anggota. Pendampingan ini diperlukan sebagai jaminan solvabilitas bagi para anggota dalam melakukan simpan pinjam.
“Karena mayoritas anggota adalah wirausaha, kelancaran angsuran perlu untuk diperhatikan. Anggota ngangsur lancar jika usaha produksinya juga lancar. Maka, peran mentor menjadi penting dalam mendampingi alur bisnis mereka,” ujar Nugie.
Pembahasan utama adalah perhitungan HPP dan manajemen keuangan bagi para pelaku usaha terutama sektor Usaha Mikro, Kecil, Menengah (UMKM).
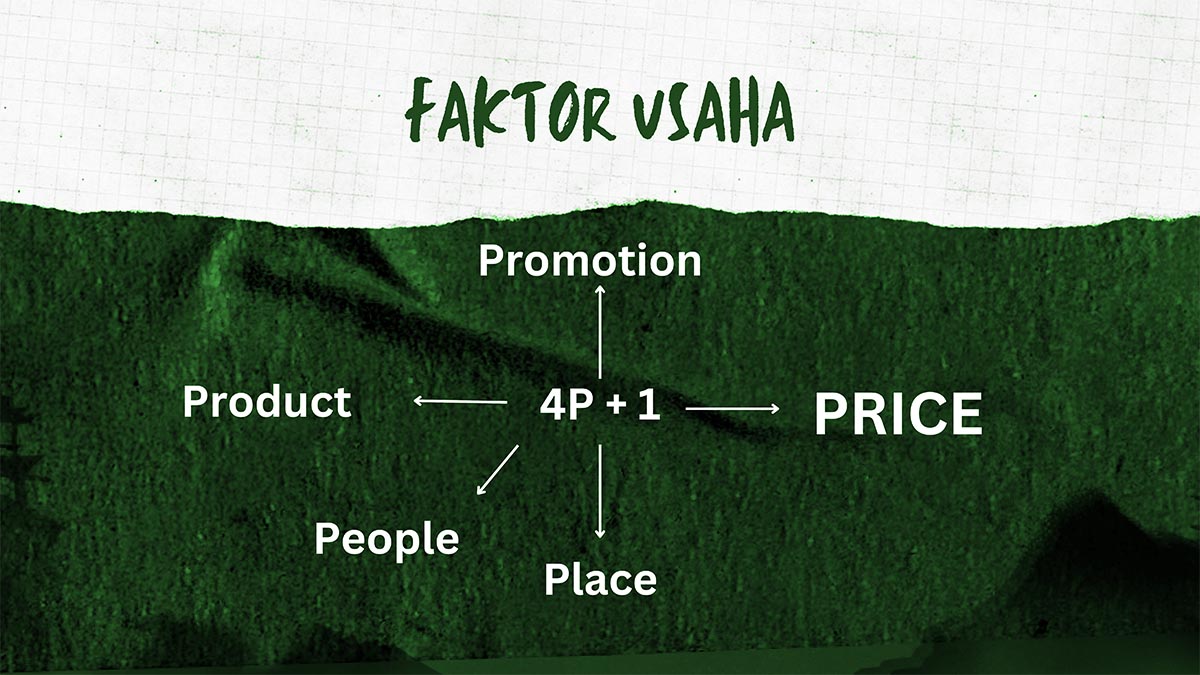
Menurut Nugie, pelaku bisnis UMKM masih tidak menghiraukan pentingnya perhitungan HPP. UMKM masih beriorientasi pada produk, tetapi tidak memberikan perhatian pada pricing atau penentuan harga.
“Teman-teman UMKM masih kesulitan dalam menentukan HPP suatu produk yang mereka jual, kadang kala mereka hanya menghitung HPP berdasarkan hitungan bahan pokok, tetapi tidak menghitung biaya tenaga, overhead,promosi, distribusi, dan penyusutan investasi bulanan,” ungkap Nugie.
Ini yang menjadi kajian utama dalam pelatihan ini, yakni pelaku bisnis dapat menghitung harga HPP untuk memaksimalkan keuntungan dari produk yang dijual.
“Omzet (keuntungan) itu perlu ditentukan dari awal lewat hitung-hitungan HPP tersebut, bukan ditentukan sembari jalan,” tegas Nugie.
Anastasia Renanda (Nanda) selaku Kepala Kantor CU Krida Rahardja TP Yogyakarta mengatakan acara ini menjadi bentuk pemberdayaan bagi para pelaku usaha UMKM dan bentuk kegiatan rutin CU Krida Rahardja.
CU Krida Rahardja merupakan sebuah koperasi simpan pinjam yang lebih menekankan pada pemberdayaan para anggota. Tujuan dari CU Krida Rahardja adalah menciptakan modal bersama atas asas kesepakatan bersama yang dapat digunakan untuk modal produktif para anggotanya dengan bunga yang layak.
CU Krida Rahardja sendiri memiliki lebih dari 4.000 anggota yang tersebar di tiga cabang berbeda, yaitu Yogyakarta, Wedi, dan pusatnya di Bawen. Untuk TP Yogyakarta sendiri ada sebanyak 1.119 anggota telah bergabung.
Pembahasan mengenai HPP merupakan gagasan dari pihak Omah Semar selaku komunitas yang terdiri dari 12 pelaku usaha UMKM.
“Kami menanyakan apa kira-kira yang dibutuhkan dari pelaku UMKM mengenai bisnis mereka. Dari pembicaraan kami kemarin, ternyata kelompok ini lebih membutuhkan pembahasan terkait HPP dan manajemen keuangan secara sederhana,” ujar Nanda.
Acara ini diharapkan menjadi bekal ilmu bagi para pelaku UMKM, terutama anggota CU Krida Rahardja, dalam menentukan harga jual dari produk mereka berdasarkan perhitungan HPP.
“Jadi, tujuan kita mengadakan acara ini ke depannya, untuk melatih UMKM dapat menghitung harga produksi mereka, jangan sampai kita jualan tapi rugi,” ungkap Nanda.
Menghitung HPP agar bisnis tidak boncos
Nugie mengatakan, yang terutama dalam berbisnis adalah golek dhuwit (cari uang). Bagaimana caranya produk yang diperjualbelikan memberikan keuntungan maksimal bagi pebisnis. “Masalah besar kecilnya keuntungan itu relatif, tapi yang utama adalah golek dhuwit,” tegas Nugie.
Menentukan harga atau pricing menjadi salah satu faktor penting dalam memaksimalkan keuntungan bisnis. Dalam hal menentukan harga, perlu ada riset segmentasi konsumen terhadap produk yang ditawarkan. Ini menjadi penting karena harga berkorelasi dengan kemampuan konsumen itu sendiri.
“Jika produk dikhususkan untuk segmentasi konsumen menengah ke atas, harga bukan lagi menjadi faktor penting karena banyak faktor yang menentukan konsumen dapat membeli barang seperti ikatan emosional dan lain sebagainya, berbanding terbalik ketika produk tersegmentasi untuk konsumen menengah ke bawah, perbedaan harga menjadi sesuatu yang penting dan berimplikasi terhadap penjualan,” terang Nugie.
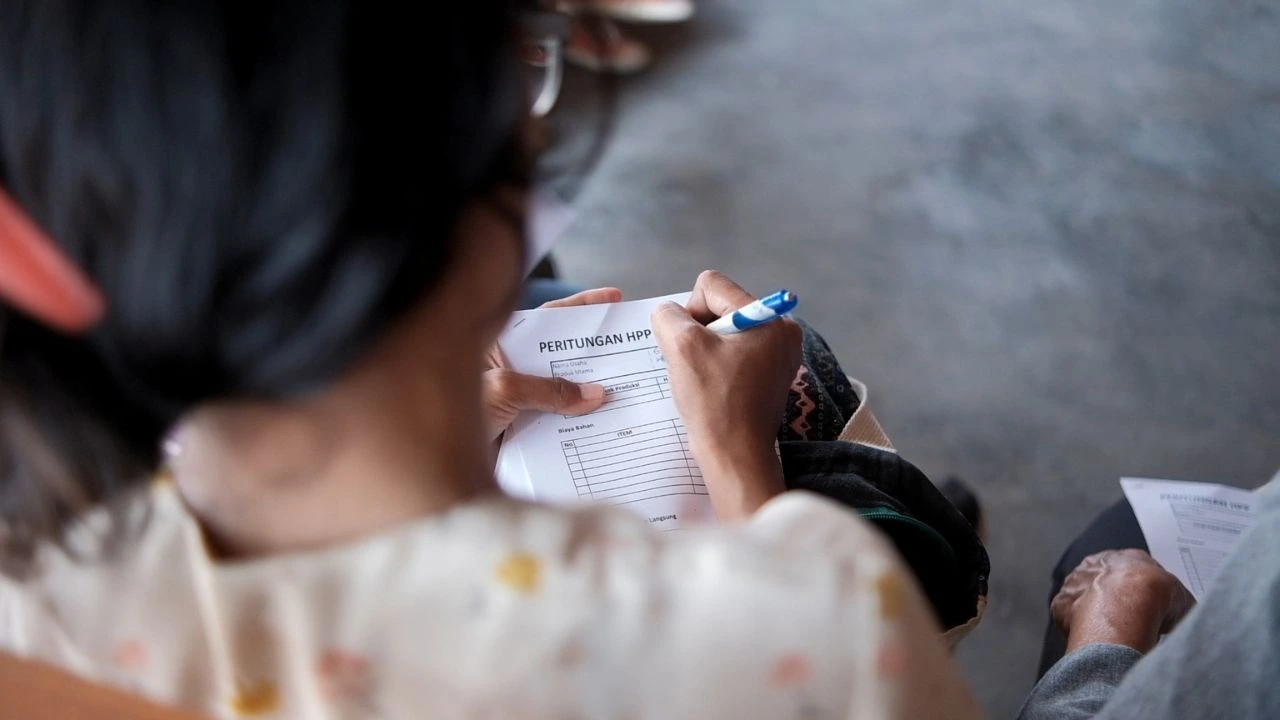
Perhitungan HPP sendiri sangat berkorelasi dalam menentukan profitabilitas dan alokasi biaya terhadap investasi yang digunakan dalam produksi. Investasi sendiri mengacu pada cara perusahaan dalam mengalokasikan biaya dari aset tetap selama masa pakainya.
Ketika perusahaan melakukan investasi pada aset tetap, biaya ini tidak langsung dianggap sebagai pengeluaran satu kali, melainkan biayanya dibagi atau disusutkan selama umur ekonomis aset tersebut. Inilah yang dikenal dengan istilah biaya penyusutan.
“Biaya penyusutan perlu dihitung dalam periode bulanan untuk menjaga aset tetap tersebut dapat digunakan untuk produksi dalam jangka yang panjang. Dengan menghitung berdasar total harga aset tetap saat dibeli dengan umur ekonomis dari aset tersebut,” terang Nugie.
Umur ekonomis dapat dihitung berdasarkan perkiraan atau mengacu pada Peraturan Menteri Keuangan (Permenker) Nomor 72 Tahun 2003 Tentang Penyusutan Harta Berwujud.
Biaya penyusutan itu perlu disisihkan dari keuntungan kotor bulanan sebagai jaminan produktivitas aset tetap.
“Kalau semisal kompor untuk kegiatan produksi tiba-tiba rusak, ada jaminan untuk aset kompor dari biaya penyusutan tersebut, entah perbaikan maupun penggantian,” demikian contoh kasus dari penjelasan Nugie.
Selain menghitung biaya penyusutan bulanan, HPP sendiri adalah kombinasi dari perhitungan beberapa biaya sektor produksi, seperti biaya bahan, biaya tenaga kerja langsung, biaya overhead, biaya promosi, biaya distribusi, dan biaya tenaga kerja terkait.
Biaya bahan baku menjadi fondasi utama produksi yang menyumbang bagian terbesar dari HPP. Biaya ini meliputi pembelian material atau bahan baku untuk menghasilkan suatu produk jadi.
Perlu diingat, biaya bahan baku sangat berkorelasi dengan fluktuasi harga bahan baku, yang bisa terjadi karena kenaikan harga pasar maupun stabilitas kurs mata uang.
“Karena harga barang baku bisa sangat fluktuatif, maka perhitungan HPP untuk bahan baku juga perlu diperhatikan, seperti menambah kuantitas produksi agar mendapat biaya bahan baku lebih murah atau melakukan riset pasar maupun negosiasi harga dengan pemasok,” jelas Nugie.
Nugie menjelaskan bahwa kebanyakan pelaku UMKM hanya berkutat pada perhitungan HPP berdasarkan harga bahan baku saja, tetapi mengesampingkan perhitungan terhadap biaya tenaga kerja langsung.
Biaya tenaga kerja terkadang luput dari perhitungan pelaku UMKM karena mereka berpikir biaya ini hanya ditujukan sebagai bentuk upah terhadap karyawan sehingga bagi pelaku UMKM yang tidak memiliki karyawan, tidak memerhatikan biaya tersebut.
“Biaya ini merupakan perhitungan yang seharusnya menjadi seperti gaji untuk pelaku bisnis, keuntungan dari penjualan tidak serta-merta dapat digunakan untuk kebutuhan konsumsi, jadi perhitungan biaya ini menjadi hak untuk kebutuhan konsumsi pelaku bisnis,” terang Nugie.
Perhitungan biaya tenaga kerja langsung dapat dihitung melalui beberapa komponen, antara lain jam kerja dalam satu hari dikali dengan upah tarif per jam. Upah tarif per jam dapat diambil dengan membagi upah minimum kabupaten/kota dengan masa kerja aktif dalam satu bulan. Perhitungan inilah yang menjadi hak konsumsi bagi pelaku usaha.
Selanjutnya adalah biaya overhead, yaitu biaya yang mencakup semua biaya produksi yang tidak secara langsung terkait dengan bahan baku atau tenaga kerja langsung, tetapi tetap diperlukan untuk memproduksi barang.
“Biaya overhead itu seperti gas elpiji, listrik, air, biaya perawatan mesin, pemeliharaan, maupun asuransi alat produksi,” terang Nugie.
Dengan melakukan perhitungan biaya overhead, pelaku bisnis dapat mengendalikan efisiensi operasional dan memaksimalkan penggunaan alat produksi.
Semua perhitungan tersebut kemudian ditotal dan menghasilkan besaran HPP. Barulah di situ pelaku usaha dapat menentukan margin keuntungan dengan memberikan persentase lebih pada HPP.
Nugie mengatakan untuk sektor usaha di bidang produk, pelaku usaha dapat memberikan margin keuntungan di angka 30 – 40 % dari total HPP. Namun, untuk sektor jasa, pelaku usaha dapat memberikan margin keuntungan sebesar-besarnya sesuai dengan kapabilitas jasa yang ditawarkan.
“Perhitungan persentase margin keuntungan juga tidak serta-merta dapat dipatok pada persentase tertentu, tapi perlu ada riset harga pasar untuk menjadikan produk dapat bersaing di pasar,” terang Nugie.
UMKM naik kelas
Nugie dalam sesi pembukaan acara mengatakan bahwa ia yakin mayoritas UMKM tidak melakukan perhitungan HPP pada produk penjualannya sehingga banyak UMKM tanpa sadar mengalami kerugian.
Laras salah satunya, ia adalah anggota dari CU Krida Rahardja yang turut menjadi peserta dalam acara tersebut. Laras memiliki produk penjualan berupa jahe bubuk kemasan dengan merek Jasepanyang mulai diproduksi saat pandemi 2020.
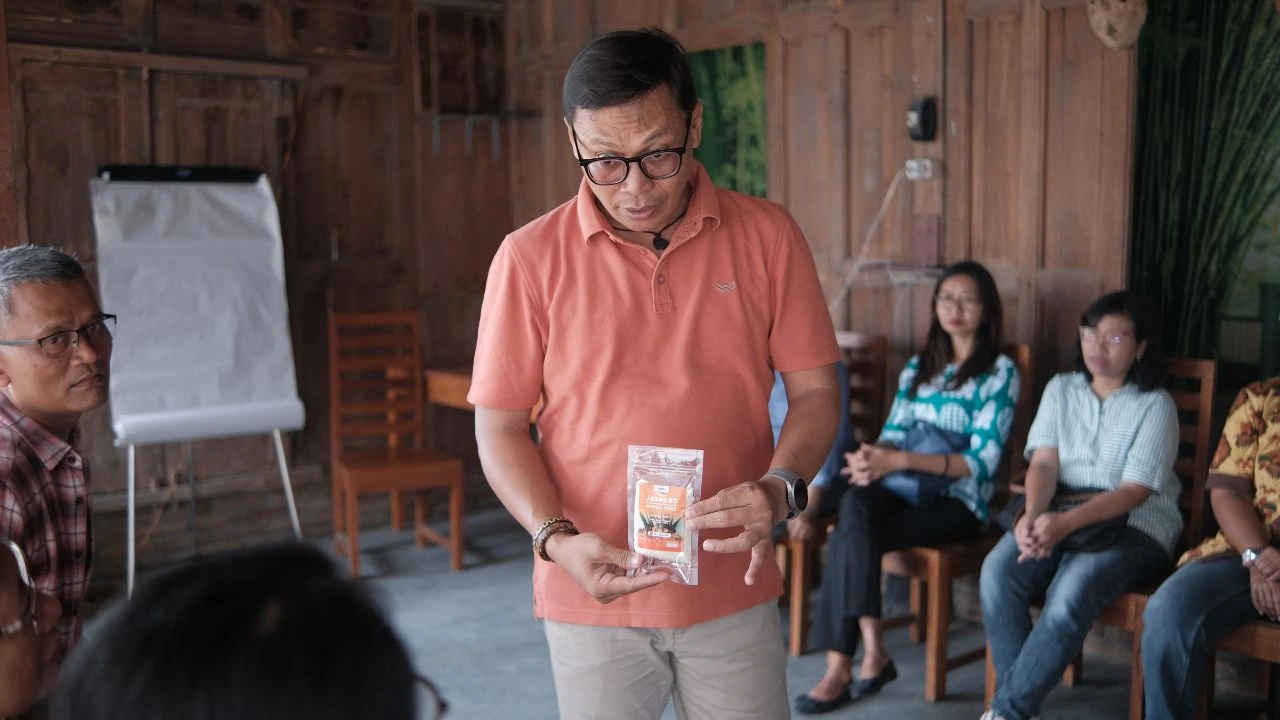
Dalam satu kantong berisi kurang lebih 100 gram, Jasepan dapat dijual dengan harga Rp16.000,00.
Laras mengatakan, harga tersebut adalah harga wajar yang sudah memberinya keuntungan. Dirinya mengatakan bahwa harga Rp16.000,00 adalah perhitungan berdasar biaya bahan baku saja.
“Itu hanya perhitungan bodoh-bodohan saja. Saya tidak melakukan perhitungan sampai detail tertentu, hanya perhitungan berdasar biaya bahan baku saja,” pungkas Laras.
Dalam sesi pelatihan tersebut, produk Jasepanmilik Laras menjadi studi kasus pentingnya perhitungan HPP untuk memaksimalkan keuntungan.
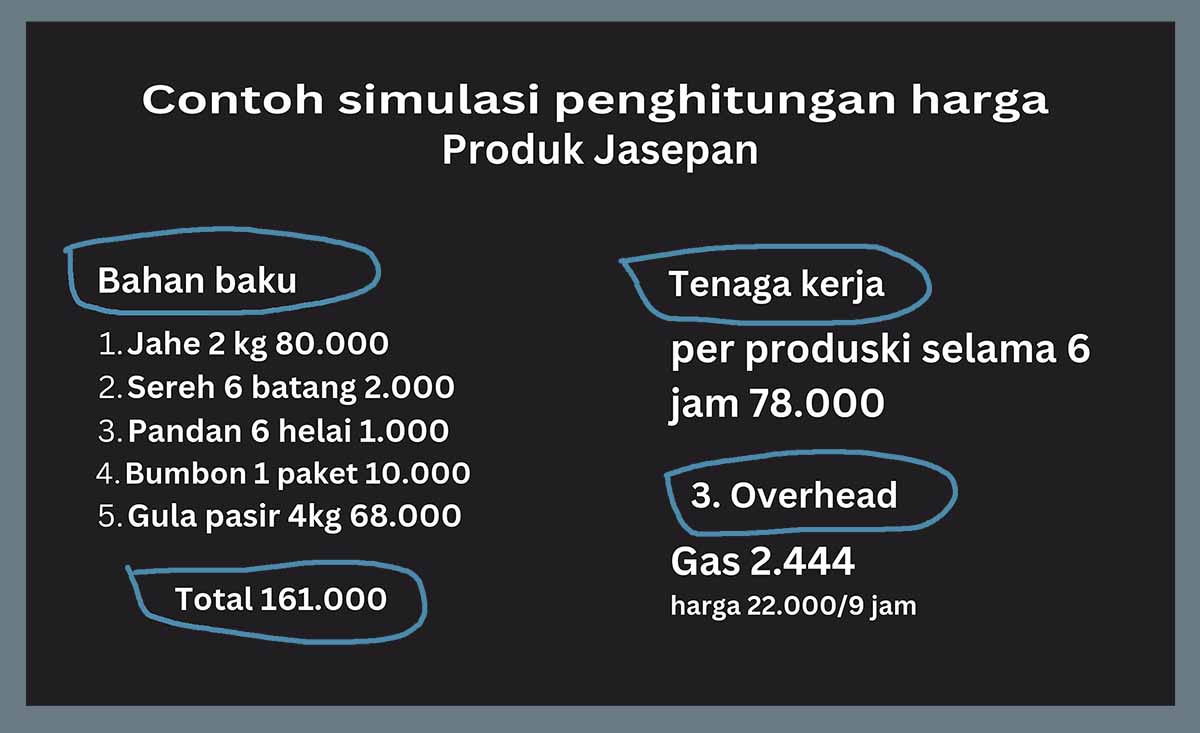
Saat perhitungan dimulai, biaya bahan baku untuk produksi dua kilogram Jasepandengan kurang lebih dapat menjadi 15 sachet, menghasilkan biaya sebesar Rp153.000,00 dalam satu hari.
Selanjutnya untuk biaya tenaga kerja langsung, dengan perincian bahwa kegiatan semua dilakukan oleh Laras, menghasilkan total biaya sebesar Rp78.000,00 untuk waktu enam jam kerja.
Lalu untuk biaya overhead,produk Jasepanmilik Laras memiliki biaya sebesar Rp2.444,00 dengan perincian biaya tabung gas elpiji dan perkiraan masa pakai dalam satuan harian.
Dari perhitungan tersebut didapat bahwa total keseluruhan HPP dalam satuan harian berada pada angka Rp233.444,00 dengan perincian produk dapat menjadi kurang lebih 15 pack sehingga biaya HPP satuan berada di angka Rp15.563,00.
Mengingat harga jual produk Jasepanberadadiangka Rp16.000,00 maka setelah proses penelaahan HPP diketahui bahwa margin keuntungan dari satu produk hanya berada di angka Rp437,00.
Perhitungan HPP sederhana ini masih mengesampingkan biaya packaging, biaya stiker,biaya distribusi, serta biaya promosi. Dengan demikian, ada kemungkinan perhitungan HPP mungkin melebihi nilai jual dari produk Jasepanmilik Laras tersebut.
Pemahaman mengenai perhitungan HPP dan manajemen keuangan tersebut membuat Laras semakin bersyukur dan tidak menyesal sekalipun pada bisnis yang sudah ia jalani kurang lebih empat tahun tersebut. Dirinya malah mengatakan bahwa ia ingin naik kelas menjadi UMKM yang memiliki target dan tujuan dalam berwirausaha.
“Saya tidak menyesal pada apa yang sudah saya jalani, setidaknya saya bisa belajar. Dengan terbukanya hari ini, mau tidak mau saya harus berubah,” ungkap Laras.
Ia kemudian mengakhiri dengan pertanyaan berikut, “Kita tinggal tunggu tanggal mainnya, apakah saya tetap menjadi UMKM atau terus naik kelas?”